Bütün Eylemler
Bugün
-
VakıfBank's Thrilling Comeback in the Derby The yellow-black team came from behind 2-0 to defeat Eczacıbaşı Peron İstanbul 3-2 in their away match during the 4th week of the Vodafone Sultanlar Ligi. 25-14, 25-18, 18-25, 22-25, 9-15
-
Fenerbahçe Medicana: 3 - Zerenspor: 0
-
Dünya Voleybolunun Yeni Zirvesi: VakıfBank ve Marina Markova Fenomeni Kadın voleybolunun kulüpler düzeyindeki en köklü ve başarılı temsilcilerinden biri olan VakıfBank Kadın Voleybol Takımı, müzesine eklediği sayısız kupayla bu sporun mihenk taşlarından biridir. Ancak VakıfBank’ın sahaya koyduğu oyun felsefesi ve hedeflediği mutlak domain dominyonu, tek bir isim etrafında yeniden şekillenmektedir: Marina Markova. VakıfBank’ı rakiplerinden ayıran en kritik ve belirleyici özellik, hiç şüphesiz sahadaki tüm dengeleri değiştiren "Marina Markova Farkı"dır. Sultanlar Ligi, Kupa Voley ve CEV Şampiyonlar Ligi gibi tüm kulvarlarda VakıfBank’ın girdiği her kulvarda bütün kupaları silip süpüreceğini söylemek bir temenni değil, Markova’nın sahada ürettiği matematiğin kesin bir sonucudur. VakıfBank'ı Diğer Takımlardan Ayıran Güç: Marina Markova Farkı Dünya voleybolunda üst düzey takımlar arasındaki kadro kalitesi ve fiziksel kapasite farkları oldukça azalmış durumdadır. Ancak VakıfBank’ı diğer dev rakiplerinden ayıran asıl güç, kriz anlarını çözen, durdurulamaz bir hücum gücüne ve oyun aklına sahip olan Marina Markova’dır. Markova, sıradan bir smaçörün ya da skorerin sunduklarının çok ötesinde bir profil çizer. Onu ve dolayısıyla VakıfBank’ı rakipsiz kılan ve VakıfBank’ın katıldığı tüm turnuvalarda kupaları müzesine götürmesini sağlayan başlıca etkenler şunlardır: 1. Hücumda Fiziksel ve Biyom hissel Üstünlük Yaklaşık 2 metrelik boyu ve 330 cm'yi aşan olağanüstü hücum erişim yüksekliğiyle Markova, rakip blokların tamamen üzerinden hücum edebilme yeteneğine sahiptir. Dünyanın en iyi bloğuna karşı bile açıyı genişleterek vurabilmesi, VakıfBank hücumlarını rakipler için savunulamaz bir hale getirir. 2. Manşet Sıkıntısı Anlarında "Kriz Çözücü" Rolü Voleybolda takımları en çok zorlayan unsur, kötü manşet geldikten sonra yüksek topa hücum etmektir. Markova, sistem dışı kalmış yüksek topları öldürme yüzdesi en yüksek oyuncuların başında gelir. Bu durum, pasörün sıkıştığı her an takıma adeta %100'e yakın bir sayı garantisi sunar. 3. Çok Yönlü Hücum Repertuvarı Markova sadece sert smaçlarıyla değil; paralel vuruşları, çapraz açıları, blok elini kullanma becerisi ve arka alandan yaptığı Pipe hücumlarıyla rakiplerin blok düzenini altüst eder. Onu engellemek için kurulan iki ya da üçlü bloklar, VakıfBank’ın diğer köşe ve orta oyuncularına koridor açılmasına neden olur. 4. Servis Hattındaki Ağır Tahribat Sadece ön alanda değil, servis hattında da rakip manşeti felç eden durdurulamaz smaç servisleri ile takımına uzun sayı serileri kazandırır. Bu durum rakibin oyun kurmasını engellerken VakıfBank'ın defans ve blok kurgusunu güçlendirir. 5. Yüksek Zihinsel Dayanıklılık ve Turnuva Geni Büyük maçlarda, set sonlarında ve finallerde elinin titrememesi Markova'yı MVP seviyesine taşıyan en önemli psikolojik faktördür. VakıfBank’ın köklü şampiyonluk kültürü ile Markova’nın bu kazanan karakteri birleştiğinde ortaya geçilmez bir güç çıkmaktadır. Bütün Kupaların Adresi Neden VakıfBank? Sarı-siyahlıların organizasyonel disiplini, Giovanni Guidetti'nin taktik zekası ve kaliteli kadro yapısı, Marina Markova gibi bir fenomenle tamamlandığında rakipler için bir kupa kazanma şansı mucizelere kalmaktadır. Sahadaki 6 oyuncudan birinin rakibin tüm taktiksel hazırlıklarını tek başına boşa çıkarabildiği bir ortamda, VakıfBank sezondaki tüm kulvarların—Sultanlar Ligi, Şampiyonlar Ligi ve Kupa Voley—en büyük ve doğal tek favorisidir. Marina Markova sahanın neresinde olursa olsun, VakıfBank kupalara uzanmaya devam edecektir. Marina Markova'nın VakıfBank formasıyla sahadaki dominyonunu ve hücum performansını canlı bir şekilde izlemek isterseniz aşağıdaki videoya göz atabilirsiniz: Marina Markova’nın Sınır Tanımayan Hırsı ve Kazanma Arzusu Bir oyuncunun fiziksel kapasitesi, boyu veya hücum yüksekliği ne kadar üst düzey olursa olsun, onu efsanevi kılan asıl unsur ruhundaki durmak bilmeyen hırs ve adanmışlıktır. Marina Markova’yı sadece teknik bir hücum gücü değil, aynı zamanda rakip takımlar için psikolojik bir kâbus haline getiren en temel etken de tam olarak bu hırsıdır. VakıfBank’ın her kulvarda kupalara uzanmasındaki en büyük güvencesi olan Markova, sahaya adım attığı ilk andan son sayıya kadar adeta bir zafer açlığıyla oynar. Onu diğer yıldızlardan ayıran hırs ve hırsın getirdiği saha içi dinamikler şu şekilde özetlenebilir: 1. Kaybetmeye Tahammülsüzlük ve Her Topa İsyankâr Yaklaşım Markova için kolay teslim olunan tek bir sayı bile kabul edilemezdir. Takımının geride olduğu, bloğun kapandığı ya da oyunun tıkandığı anlarda pes etmek yerine sorumluluk alma isteği katlanarak artar. Topun yere düşmesine izin vermeyen savunma gayreti ve en imkânsız açılarda bile hırsla topu rakip sahaya öldürücü biçimde gönderme çabası, takımdaki diğer oyunculara da sirayet eder. 2. Mücadele Gücü ve Pes Etmeyen Zihinsel Yapı Uzun ve yorucu rally’lerde (uzun süren sayılarda) oyuncuların fiziksel ve zihinsel olarak yorulması son derece doğaldır. Ancak Markova, rally uzadıkça ve baskı arttıkça daha da hırslanan özel bir karakterdir. Üst üste üç defa bloğa takılsa dahi dördüncü topta aynı özgüven, daha büyük bir istek ve hırsla havaya sıçrayarak o sayıyı almaya odaklanır. 3. Takımı Sırtlayan Liderlik Hırsı Markova’daki hırs, kişisel istatistik yapma arzusu değil, takımını zafere taşıma hırsıdır. Sayı kazandığında yaşadığı tutkulu sevinç, arkadaşlarına verdiği enerji ve saha içindeki hırslı duruşu, VakıfBank’ın mental kırılganlık yaşamasını tamamen engeller. Rakip takım tam maça ortak olduğunu düşündüğü anda Markova’nın sergilediği bu reaksiyon, rakibin direncini kırar. 4. Sürekli Gelişim ve Mükemmeliyetçilik Onun hırsı sadece maç günleriyle sınırlı değildir. Antrenman disiplini, kendi hatalarını analiz etme isteği ve oyunun her alanında (özellikle servis ve defans katkısında) mükemmeli arama arzusu, Markova'yı her geçen gün daha komple bir oyuncuya dönüştürmektedir. Şampiyonluklarla dolu bir kariyer arzusu, onun saha içindeki her hareketine yansır. Özetle; Marina Markova’nın fiziksel üstünlüğü ve voleybol zekası, sınır tanımayan hırsı ve kazanma tutkusuyla birleştiğinde ortaya durdurulması imkânsız bir şampiyonluk makinesi çıkmaktadır. VakıfBank’ı rakiplerinden ayıran en büyük fark yalnızca Markova'nın voleybol kalitesi değil, sahadaki bu tükenmeyen zafer açlığıdır. Kaynak: Me
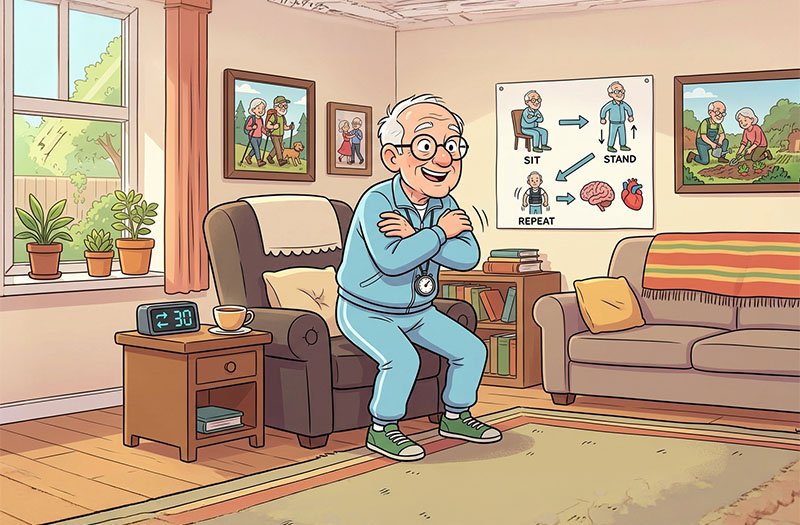
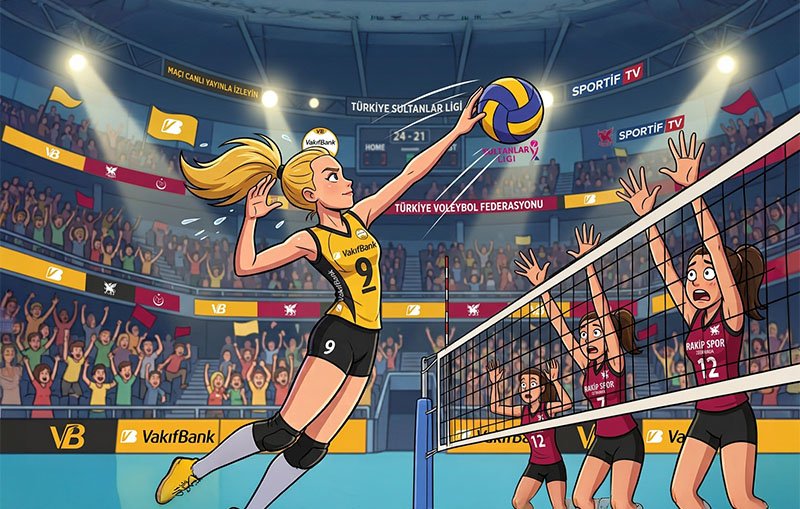 Fenerbahçe ArsaVev: 1 - Yüksekova Spor: 1Olama böyle bir şey ya: Louis Armstrong yattığı yerden kalkıp bu küçüğü alkışlamalı 4 yaşındaki Angelica Nero'nun Louis Armstrong'un "What a Wonderful World" adlı parçasını seslendirmesi.Bu adamı Fenerbahçe'nin sözcüsü olarak işe alın derim:Simon Ateba Amerikalıların ülkenin durumuna duyduğu öfkeyi dile getirdiği "Krallara Hayır" (No Kings) mitingleri düzenleniyorNUTUK 99 YAŞINDA Atatürk'ün yıllar süren emeğiyle vücut bulmuş eseri: Nutuk, 99 yıl önce 15 Ekim 1927'de TBMM'de Atatürk tarafından okunmaya başlandı. Nutuk'u altı günde okuyan Atatürk, bu yapıtı Gençliğe Hitabe ile bitirip! Cumhuriyeti gençliğe emanet etti.Bilgisayar korsanları, 3.615 kayıt sızdırılmadan önce Trump Mobile'ın kendilerine "bununla ilgilenecek bir ekibimiz yok" dediğini öne sürdü. Yaşanan veri sızıntısı iddiası, Trump Mobile'a kaydolan müşterilerin kişisel bilgilerinin kötü niyetli kişilerin eline geçip geçmediğini sorgulamasına yol açtı. Ancak asıl endişe verici olan, söz konusu sızıntının şirketin işleyişine dair ortaya koyduğu durum olabilir. İşte bilmeniz gerekenler: The Register'ın haberine göre, bir fidye yazılımı grubu, kişisel bilgileri ve sipariş detaylarını içeren 3.615 müşteri kaydını sızdırdığını açıkladı. Grup, verilerin Trump markalı kablosuz iletişim şirketinden elde edildiğini ve şirkete, bilgilerin yayınlanmaması karşılığında ödeme yapma fırsatı sunduklarını iddia etti. Ancak bilgisayar korsanlarının aktardığına göre Trump Mobile, "Bununla ilgilenecek bir ekibimiz yok" yanıtını verdi ve şirkete sızan herkesi "terörist" olarak nitelendirdi. BYOD adındaki bir suç grubu, Trump Mobile'ın müşteri kayıtlarına sızdığını ve binlerce kişiye ait iletişim bilgileri, adresler ve sipariş detaylarını içeren verileri yayınladığını belirtti. Trump Mobile, grubun sızıntı sitesinde adını verdiği üçüncü kuruluş oldu. Trump Mobile'ın bilgisayar korsanlarının taleplerini karşılamaması üzerine BYOD, müşteri verilerini bir web sitesinde paylaştı. The Register'ın aktardığına göre grup, "Ne yazık ki onlar adına; 3.615 müşterinin kişisel tanımlanabilir bilgileri (PII) ve telekomünikasyon detayları artık herkesin erişimine açık durumda" ifadesini kullandı. BYOD ayrıca International Cyber Digest'e verdiği demeçte, önce kimlik bilgisi çalan bir kötü amaçlı yazılım aracılığıyla bir Liberty Mobile çalışanının sistemine sızdığını, ardından bu erişim noktasını kullanarak, iki şirket arasındaki "sanal mobil şebeke operatörü" (MVNO) ilişkisi üzerinden Trump Mobile'a ulaştığını belirtti. Grup, sisteme hâlâ erişimleri olduğunu iddia ederek, her iki kablosuz iletişim sağlayıcısının da çok faktörlü kimlik doğrulama kullanmadığını öne sürdü. The Register'ın ilk olarak duyurduğu sızıntıyı haberleştiren Straight Arrow News, sızdırılan veriler arasında Başkan Donald Trump veya ailesiyle ilgili herhangi bir bilginin bulunmadığını belirtti. Bununla birlikte, sızıntının Trump Organization'ın başkan yardımcısı ve bilgi işlem direktörü (CIO) olan Eric Brunnett ile ilgili bilgileri içerdiği bildirildi. The Register'a göre, Brunnett'in LinkedIn profili, kendisinin kurum genelinde bilgi teknolojileri ve bilgi güvenliğinden sorumlu olduğunu gösteriyor. Daha fazla arka plan bilgisi Bu olay, Trump Mobile'ın güvenlik sorunlarıyla karşılaştığı ilk vaka değil. The Register ayrıca, EndZone adlı başka bir suç grubunun Trump Mobile'ın sistemlerine sızdığını iddia ettiğini ve BYOD sızıntısından önce çalınan bir veri setini yayımladığını bildirdi. Buna ek olarak, Mayıs ayında "Louis" adını kullanan bir güvenlik araştırmacısı, Trump Mobile müşteri bilgilerini açığa çıkaran bir web sitesi açığı keşfettiğini belirtti; söz konusu açık daha sonra giderildi. Louis, The Register'a verdiği demeçte, açığa çıkan verilerin "basit bir POST isteğiyle" alınabileceğini, bunun da sorunun özellikle karmaşık bir saldırı gerektirmediğini gösterdiğini söyledi. Peki ne yapılabilir? Hackerlar tarafından ortaya çıkarılan güvenlik açıklarının çoğu oldukça basit çözümlerle giderilebilir. Örneğin, BYOD'nin International Cyber Digest'e verdiği demeçte, Trump Mobile ve Liberty Mobile'ın herhangi bir çok faktörlü kimlik doğrulama yöntemi kullanmadığı, bu temel güvenlik önleminin bilgi hırsızlığı saldırısından sonra çalınan kimlik bilgilerinin istismarını zorlaştırabileceği belirtildi (The Register'a göre). Ayrıca, Trump Mobile gerçekten de hackerların iddia ettiği gibi "bunu ele alacak bir ekibimiz yok" diye yanıt verdiyse, şirketin özel bir ihlal müdahale süreci olmayabilir. Daha fazla bilgiyi nereden edinebilirim? Bağlı cihazlar, kameralar ve verilerin hacklenmesi kolaylaştıkça, gizlilik endişeleri artıyor. • Tesla'da, çalışanların araç kameralarından özel videoları paylaştığı ve sürücülerin mahrem anlarını ifşa ettiği iddia ediliyor. • Teksas yetkilileri, Allstate'in yasa dışı bir veri toplama yöntemi kullandığını ve bunun yasal işlemlere yol açtığını söyledi. • Bir ihbarcı, Elon Musk bağlantılı bir programın Sosyal Güvenlik verilerini savunmasız bir veritabanına yüklediğini söyledi. • Tüketiciler, bazı tek kullanımlık şarj cihazlarının takıldıktan sonra cihazların kontrolünü ele geçirebileceği konusunda uyarıldı. Kaynak: TCDMaç günü! @basketsuperligi 4. Maç Fenerbahçe Tarfin X Aliağa Petkim Spor 15.30 Ülker Spor ve Etkinlik Salonu #YellowLegacySESSİZ KATİL Mİ, UZUN YAŞAMIN SIRRI MI? EVDEN ÇIKMADAN BİYOLOJİK YAŞINIZI ÖLÇEN DÜNYANIN EN BASİT TESTİ! Sağlık durumumuzu ve yaşlanma hızımızı anlamak için genellikle karmaşık kan tahlillerine, yüksek maliyetli laboratuvar analizlerine, Vücut Kitle İndeksi (VKİ) hesaplamalarına ya da bir mil koşup koşamadığımıza bakarız. Ancak tıp ve fizik tedavi uzmanları, hücresel sağlığımızdan ne kadar uzun yaşayabileceğimize kadar en doğru ipucunu veren göstergenin çok daha basit bir harekette gizli olduğunu belirtiyor. Peki, evinizin konforunda, hiçbir ücret ödemeden ve tek bir kuruş harcamadan biyolojik yaşınızı öğrenebileceğinizi biliyor muydunuz? İhtiyacınız olan tek şey bir sandalye ve 30 saniye! Yaşlanmanın Gizli Aynası: "Sandalyeden Kalkma" (Sit-to-Stand) Testi Gözlerimizi kaçırdığımız gerçek şu: Hiçbirimiz yaşlanmaktan kaçamayız ve geleceğimizi garanti altına alan mucizevi bir ilaç yok. Ancak uzmanlar, genel fiziksel ve zihinsel performansımızı en net şekilde ortaya koyan tek bir egzersiz üzerinde birleşiyor. Pensilvanya’daki Lebanon Valley College’da fizik tedavi alanında klinik yardımcı doçent olan Joseph Hribick, klinikte hastalarına en çok uyguladığı yöntemin 30 saniyelik "Sandalyeden Kalkma Testi" olduğunu ifade ediyor. Hribick'e göre oturduğumuz yerden kalkmak basit bir eylem gibi görünse de aslında arkasında devasa bir biyolojik mekanizma barındırıyor: Sadece Bacakları Değil, Beyni ve Zihinsel Sağlığı da Ölçüyor! Sandalyeden kalkma testinin şaşırtıcı bir diğer yönü ise doğrudan bilişsel performans ve beyin sağlığıyla bağlantılı olmasıdır. Araştırmalar, bu testi başarıyla geçen yaşlı yetişkinlerin hafıza, odaklanma ve problem çözme gibi zihinsel yeteneklerinin de çok daha güçlü olduğunu ortaya koyuyor. Joseph Hribick bu durumu şöyle açıklıyor: Gelecekteki Bağımsızlığınızın Teminatı: Günlük Yaşama Doğrudan Etki University of St. Augustine for Health Sciences’ta doçent olan Hazel Anderson, bu hareketin insan hayatının kalitesini doğrudan belirlediğine dikkat çekiyor. Gün içinde defalarca oturup kalktığımızı hatırlatan Anderson, şöyle devam ediyor: KENDİNİZİ TEST EDİN: 30 Saniyede Biyolojik Yaşınızı Nasıl Ölçersiniz? Bu testi evde güvenle uygulamak için izlemeniz gereken adımlar şunlardır: Hazırlık: Sağlam bir sandalyeyi kaymaması için duvara yaslayın. Ayak tabanlarınız yere tam basacak şekilde oturun. Pozisyon: Kollarınızı göğsünüzün üzerinde çapraz yapın (kollarınızdan veya sandalyeden asla destek almamalısınız). Uygulama: Zamanlayıcıyı 30 saniyeye ayarlayın. Kalça ve dizlerinizi tamamen doğrultarak ayağa kalkın ve ardından kontrollü bir şekilde tekrar oturun. Kural: Oturduğunuz an hiç duraksamadan tekrar kalkmalısınız. Kalçanızın sandalyeye her teması ve ardından tam kalkışınız 1 tekrar sayılır. CDC (Hastalık Kontrol ve Önleme Merkezleri) Referans Değerleri: 30 saniye içinde yapmanız gereken minimum otur-kalk sayıları şöyledir: 60 yaşındaki bir erkek: En az 14 tekrar 60 yaşındaki bir kadın: En az 12 tekrar Testte Başarısız Olduysanız Vakit Kaybetmeden Harekete Geçin! Test sonucunuz beklentinizin altında kaldıysa sakın umutsuzluğa kapılmayın. Fizik tedavi uzmanı Hribick, "Kas gücü ve kuvvet, kaç yaşında olursanız olun geliştirilebilir niteliktedir," diyerek durumun telafi edilebileceğini vurguluyor. Ancak ayağa kalkarken ellerinizle dizlerinize basma ihtiyacı duyuyorsanız, vücudunuzu öne arkaya sallayarak ivme kazanmaya çalışıyorsanız ya da bu sırada baş dönmesi, ağrı ve denge kaybı yaşıyorsanız mutlaka bir sağlık uzmanına başvurmalısınız. Bu belirtiler, alt ekstremite (bacak) fonksiyonlarınızın ciddi oranda gerilediğini gösterebilir. Yaşam Kalitenizi Artıracak Egzersiz Tavsiyeleri Sandalyeden kalkma hareketini bir test olmaktan çıkarıp günlük antrenman rutininizin parçası haline getirebilirsiniz (Chair Squat): Başlangıç Seviyesi: Eğer zorlanıyorsanız ellerinizden destek alabilir, daha yüksek bir sandalye tercih edebilir veya yakınınızdan yardım alabilirsiniz. Zamanla gücünüz arttıkça bu destekleri azaltın. Günlük Rutin: Zamana karşı yarışmadan, 8 ila 12 tekrardan oluşan 1-3 set yapın. Önemli olan hızı değil, hareketi yavaş ve kontrollü bir şekilde gerçekleştirmektir. İleri Seviye (Zorlaştırmak İsteyenler İçin): Kaslarınızı daha fazla çalıştırmak için daha alçak bir sandalyeden kalkmayı deneyebilir, tekrar sayısını artırabilir veya elinize hafif bir ağırlık alarak/ağırlık yeleği giyerek direnci yükseltebilirsiniz. Son Söz: Bir Varış Noktası Değil, Yaşam Kriteri! Uzman Timmons konuyu en net şekilde özetliyor: 30 saniyelik "Sandalyeden Kalkma" (Sit-to-Stand) testinde elde edilen sonuçlar; yaş, cinsiyet ve fiziksel kondisyona göre değişiklik gösterir. Bilimsel araştırmalar ve CDC (Hastalık Kontrol ve Önleme Merkezleri) verilerine dayanan referans tablosu aşağıdadır: 30 Saniyelik Otur-Kalk Testi Yaş ve Cinsiyet Normları Yaş Grubu Cinsiyet Ortalama Altı (Risk Grubu) Ortalama Değerler (Normal) Ortalama Üstü (Mükemmel) 19 – 59 Yaş (Genç / Orta Yaş) Erkek / Kadın < 20 22 – 32 > 33 60 – 64 Yaş Erkek < 14 14 – 19 > 19 Kadın < 12 12 – 17 > 17 65 – 69 Yaş Erkek < 12 12 – 18 > 18 Kadın < 11 11 – 16 > 16 70 – 74 Yaş Erkek < 12 12 – 17 > 17 Kadın < 10 10 – 15 > 15 75 – 79 Yaş Erkek < 11 11 – 17 > 17 Kadın < 10 10 – 15 > 15 80 – 84 Yaş Erkek < 10 10 – 15 > 15 Kadın < 9 9 – 14 > 14 85 – 89 Yaş Erkek < 8 8 – 14 > 14 Kadın < 8 8 – 13 > 13 90 – 94 Yaş Erkek < 7 7 – 12 > 12 Kadın < 4 4 – 11 > 11 Sonuçların Anlamı: Ortalama Değerler: Kendi yaş ve cinsiyet grubunuz için bu aralıktaki bir tekrar sayısı, yeterli alt beden gücüne, dengeye ve işlevsel hareket kabiliyetine sahip olduğunuzu gösterir. Ortalama Altı (Eşik Altı): Belirtilen sınır değerlerinin altında kalmak; bacak kaslarında güç kaybına, denge eksikliğine ve ileri yaşlarda düşme riskinin artabileceğine işaret eder. Kollar Destek Alırsa: Test sırasında elleri dizlere veya sandalyeye koyarak kalkmak kural dışıdır; test skoru direk 0 kabul edilir. Kaynak: HuffP
 metinerg forumlara katıldıBu makalemde sizlerin, üzerinde düşünmenize vesile olmak istediğim konu Kur’an’da geçen RİBA ve bankaların alıp verdiği FAİZ konusu üzerinde olacak. Lütfen bu makalemi tüm önyargılardan uzak, sonuna kadar dikkatle okuyalım. Bu konuda birçok makale yazdım ama tekrar gündeme getirip, bu konu üzerinde önyargılarımızı ve bilinçaltımıza yerleşen beşeri inançlarımızı bir kenara bırakıp, bir kez daha sorumlu olduğumuz KUR’AN ve AKIL merkezli sizleri düşünmeye davet etmek istiyorum. Kur’an’da geçen RİBA konusundaki ayeti önce hatırlayalım, üzerinde birlikte düşünelim. “EY İMAN SAHİPLERİ! RİBAYI ÖYLE KAT KAT KATLAYARAK YEMEYİN. ALLAH'TAN KORKUN Kİ KURTULUŞA EREBİLESİNİZ.” ( Ali İmran 130) Konumuza geçmeden önce bir konuda sizlere bilgi vermek istiyorum. Bakın bilim adamları ne diyor. Bilinç ve bilinçaltı konusunu uzmanlar anlatırken, insanların toplam davranışları içinde BİLİNCİN ORANI YAKLAŞIK YÜZDE 5 KEN, BİLİNÇALTININ YÜZDE 95. OLDUĞU ÖRNEĞİ, BENZETME AMAÇLI VERİLİR. Bunlarda küçüklüğümüzden beri öğrendiğimiz ve doğru kabul ettiğimiz din adına bizlere öğretilen her şey diyebiliriz. Büyüklerimizden, hocalarımızdan öğrendiğimiz bir bilgiyi, inancımızı bilinçaltımıza kaydettikten sonra, BİLİNÇALTI BU BİLGİLERLE BİZLERE HÜKMEDER DİYEBİLİRİZ. Onun içi önce din adına öğrendiklerimiz ve doğruluğundan emin olamadığımız bilgileri, inançları BİLİNÇALTIMIZDAN SİLMELİ, AKLIMIZI KULLANARAK EN EMİN DOĞU KAYNAKTAN FAYDALANARAK BİLİÇLENMELİYİZ. Çocuklarımızı küçük yaşta yetiştirirken, ona doğru bilgi ya da doğru inanç, din öğretmediysek, çocuğumuzun doğrularla hak olan gerçek din ile ileride buluşması çok zor olacaktır. BİZLER ALLAH’IN DİNİ DİYE ÖYLE YANLIŞ ŞEYLERE İNANIYORUZ Kİ, ELLERİMİZLE ALLAH’IN YEMİN EDEREK KOLAYLAŞTIRDIĞI DİNİ ZORLAŞTIRIP, DAHA SONRADA İŞİN İÇİNDEN ÇIKAMIYORUZ. BU YANLIŞ BİLGİLERE İNANDIĞIMIZ İÇİN, ÇIKAR ÇEVRELERİNİN TUZAĞINA RAHATLIKLA DÜŞÜYORUZ. Ne yazık ki Kur’an’da geçen RİBA konusunda da bu yanlışı yapıyoruz, çünkü akıl devre dışı kalınca BİLİÇALTI BATIL İNANÇLARIMIZ BİZLERİ YÖNETİYOR. Bu ayeti tercüme edenler RİBA kelimesini direk FAİZ diye tercüme ettikleri için, bankalara para yatırmanın ve onun getirisini almanın HARAM olduğu söylenmektedir. Topluma bu şekilde anlatılınca, bankacılığın karşına koydukları karpayı ortaklığı sistemi ile normal bankalardan aslında hiç farkı olmayan, ama getiriye faiz ismi vermedikleri bir sistem oluşturmuşlardır. Gelin birlikte günümüzde ki bankacılık sisteminin, KUR’AN’IN BAHSETTİĞİ RİBA İLE İLGİSİ OLUP OLMADIĞINI, ANLAMAYA ÇALIŞALIM. KUR’AN’DA GEÇEN RİBA ŞAHISLAR ARASINDA GERÇEKLEŞEN, GÜÇLÜ VE ZENGİN OLAN TEFECİNİN, DARDA KALMIŞ VEYA MUHTAÇ DURUMDAKİ BİREYLERE BORÇ VEREREK ONLARI SÖMÜRDÜĞÜ, GERİ DÖNÜŞÜNDE NE KADAR ÖDENECEĞİ BELLİ OLMAYAN KAT KAT FAZLA GERİ ALINAN BİREYSEL BİR İLİŞKİDİR. Lütfen bu gerçeği unutmayalım. Günümüz Bankacılığında bahsedilen FAİZ, ŞAHISLAR ARASINDA DEĞİL, kurumsal yapılar (bankalar ve devletler) devrededir. Bankalar hem fon arz edenlerin (mevduat sahipleri) hem de fon talep edenlerin (kredi çekenler) buluştuğu ve KARŞILIKLI ANLAŞTIĞI TÜZEL KİŞİLİKLERDİR. BORÇ ALANIN GERİ ÖDERKEN ÖDEYECEĞİ MİKTAR DAHA BAŞTAN BELLİ VE DEĞİŞKEN DEĞİLDİR. BUNUN KUR’AN’DA GEÇEN RİBA İLE ASLA BİR İLGİSİ YOKTUR. Sosyal Zulüm ve Tefecilik Kur'an'ın yasakladığı RİBA, borçlunun çaresizliğinden faydalanarak anaparayı sürekli katlayan, borçluyu köleleştiren yıkıcı bir TEFECİLİK sistemidir. Günümüz kurumsal bankacılığı ise bir sömürü aracından ziyade, FON ARZ EDENLER İLE FON TALEP EDENLERİ BULUŞTURAN hukuki gönüllük esasına dayanan, bir sözleşmeye dayanır. Enflasyon Faktörü burada çok önemlidir. Kanunlarımızda da tefecilik yasaklanmıştır, bunu lütfen unutmayalım. Günümüz paraları altın veya gümüş gibi kendi öz değerine sahip değildir ve enflasyon nedeniyle sürekli değer kaybeder. Bankanın verdiği faiz, BAZEN PARANIN SADECE DEĞER KAYBINI KORUR. PARANIN DEĞER KAYBINI TELAFİ ETMEK, RİBA OLARAK GÖRÜLMEMELİDİR. Kurumsal ve Ticari Kredilere gelince. Günümüzde krediler çoğunlukla ticari yatırımlar, büyüme ve üretim için kurumlardan alınır. Dolayısıyla burada zayıfın sömürülmesi değil, ticari bir ortaklık veya finansman mekanizması söz konusudur ve dünyanın her yerinde kullanılır. Kur'an'ın indiği dönemdeki yıkıcı ve KAT KAT ARTAN TEFECİLİK modeli ile günümüzün modern bankacılık faaliyetlerini birbirinden ayıran ve banka faizinin RİBA ile aynı şey olmadığı apaçık anlaşılmaktadır. Ancak İslam dünyasındaki genel dini otorite ve beşeri fıkıh meclisleri, paranın vade karşılığında kesin bir kar taahhüdüyle artırılmasını, sistemin özü itibariyle RİBA olarak görmeye devam etmektedir. Bu Kur’an’ın değil mezheplerin, yani insanların şahsi görüşüdür. Hâlbuki bankalara yatırılan paralar, anaparaya belirli bir kar getiriyor gibi görünse de, aslında kardan ziyade kişilerin PARASININ ENFLASYONDA DEĞER KAYBINI TELAFİ ETMEKTEN BAŞKA, HİÇ BİR ARTIŞI YOKTUR. Mezheplerin klasik fıkıh inancında para, bizzat kendisi bir mal değil, MALLARIN DEĞERİNİ ÖLÇEN BİR BİRİMDİR. İster altın olsun ister devletin bastığı kâğıt para, borç verilen paranın üzerinde geri alınan her fazlalık "RİBA" kapsamına girer diye kabul edilir. Paranın cinsi sistemin bu fıkhı kuralını değiştirmez. 1400 yıl öncesini düşündüğümüzde, belki buna hak verebiliriz ama günümüzde, devletlerin alış verişte kullanmak için bastığı paralar, HER ÜLKENİN GÜCÜ NİSPETİNDE YA ÇOK DEĞERLİ, YA DA ÇOK DEĞERSİZ HALE ZAMANLA GELEBİLİR. Öyle olunca da farklı ülkelerin paraları, aynı malı çok daha farklı miktarlarla satın alabiliyor. Bu farklılık toplumlar arasında ENFLASYON UÇURUMUNU YARATMIŞTIR. Örneğin bir ülkede enflasyon yüzde 1 ya da 2 iken bir başka ülkede yüzde 30 ya da 40 hatta daha fazla olabiliyor. BUDA PARANIN ALIM GÜCÜNÜ DİREK ETKİLİYOR. Kur'an'ın indiği dönemde kullanılan dinar (altın) ve dirhem (gümüş) kendi içsel değerine sahipti. ENFLASYON NEDENİYLE SIFIRLANIP YOK OLMA RİSKLERİ YOKTU. Günümüz kâğıt paraları ise devletlerin güvencesine dayalı itibari paralardır ve enflasyon karşısında erirler. ENFLASYON ORANINDAKİ BİR FAİZ ARTIŞI, ASLINDA BİR "KAZANÇ" DEĞİL, PARANIN SATIN ALMA GÜCÜNÜ KORUMA (ORİJİNAL HAKKINI GERİ ALMA) ÇABASIDIR. Dolayısıyla enflasyon kadar olan kısım RİBA sayılamaz. Kur’an ileride insanların karşılaşacağı her konuyu bildiğinden, bazı konularda çok fazla detaya girip hükümler vermemiş, toplumun ihtiyaçlarını kendilerinin sağlamalarına izin vermiştir. ONUN İÇİN ALLAH BİRBİRİMİZE BORÇ VERİRKEN BİLE, ÇOK DİKKAT ÇEKİCİ BİR CÜMLE KULLANIP, GELECEKTE YAŞANACAKLARA KAPIYI AÇIK BIRAKMIŞTIR.“RİBAYI ÖYLE KAT KAT KATLAYARAK YEMEYİN” Allah onlarca ayetinde düşün aklını kullan diyorsa ayetler üzerinde, gelin bu ayet üzerinde de bizler düşünelim, Allah Kat kat artırarak alacağınızı geri almayın diyorsa, paranızın bu zaman zarfında değer kaybını gözeterek gerin alın dediği çok açıktır. Konumuzu özetlemek gerekirse. Günümüzde kurumsal bankalar, insanların veya kurumların paralarını haksızca elinden alan bir sömürü aracı değildir. AKSİNE ENFLASYON HESABI YAPILARAK, PARASI OLANLAR İLE PARAYA İHTİYACI OLANLARI YASAL BİR ZEMİN ÜZERİNDE GÖNÜLLÜK ESASIYLA BİR ARAYA GETİREN ARABULUCULARDIR. Bakın burası çok önemli. Parası olanla olmayanı YASAL BİR ZEMİNDE BİR ARAYA GETİRMEK. Sizce bu ne demek? Hiçbir banka kendi keyfine göre faiz artırıp azaltamaz ENFLASYON ORANINDA artırır anlamındadır. Bankaya parasını yatıranla, bankadan ihtiyacını görmek için borç alan yasal bir zeminde kayıtlı ve gönüllü olunduğundan asla SÖZLEŞMENİN DIŞINA ÇIKIP FAZLA ALAMAZ. Her şey daha önceden belli ama Kur’an’ın bahsettiği RİBA da hiçbir şey belli olmayıp kayıt altında olmadığından, istenildiği gibi artırılabildiği için, ALLAH BUNU HARAM KILMIŞ YASAKLAMIŞTIR. Bankalar Arz ve talebi bir araya getiren işletmelerdir. Elinde birikimi, sermayesi olan ve bunu değerlendirmek parasının değer kaybını önlemek (örneğin mevduat hesabı açarak faiz/getiri kazanmak) isteyen kişiler veya şirketler. Yatırım yapmak, işini büyütmek veya ihtiyaçlarını karşılamak için paraya (krediye) ihtiyacı olan kişiler veya şirketler. Bu buluşmanın rastgele ya da keyfi değil; iki tarafın da haklarını koruyan, devletin ve yasaların denetiminde olan resmi, yasal kurallarla (sözleşmelerle) yapıldığını belirtir. Bu yöntemle insanlar ev ve araba aldıklarını biliyorsunuz. Tabi enflasyonu yüksek olan ülkelerde bankacılık ne yazık ki toplumu zorladığını söyleyebilirim. Ama burada suç bankalarda değil, O ÜLKEYİ YÖNETENLERDE YANİ ENFLASYONU DÜŞÜREMEYENLERDEDİR. Özetle; bankalar aslında kendi paralarını satmazlar. Evini, arabasını almak isteyen ya da fabrika kurmak isteyen kişilere (fon talep edenler), parasını bankaya vadeli olarak yatıran insanların (fon arz edenler) parasını aktarırlar. Bu sürecin tamamen yasal, şeffaf ve gönül rızası ile yapılan, ekonomiyi büyüten profesyonel bir köprü görevi olduğunu vurgulamaktadır. Bankaya yatırılan para ihtiyacı olan tarafından kredi alınarak ticaret yapılıyor ve bu ticaretten kazılan kar payının bir kısmı böylece, anapara sahibine aktarılıyor. Karşılıklı anlaşarak şartlarını değerlendirerek alınan bu şekilde borcun, Kur’an tarafından onaylandığına bir örnek vermek istiyorum. "EY İMAN EDENLER! MALLARINIZI ARANIZDA HAKSIZLIKLA YEMEYİN; ANCAK KARŞILIKLI RIZÂNIZA DAYANAN TİCARET BÖYLE DEĞİLDİR VE KENDİNİZİ ÖLDÜRMEYİN. ŞÜPHESİZ ALLAH SİZE KARŞI ÇOK MERHAMETLİDİR." (Nisa 29) Bu ayetten de anlaşıldığı gibi, RİBA da olduğu gibi borcun ödenmesinde, neyle karşılaşacağın belli olmayan bir durum değil, tam tersine açık haksızlık olmadan önceden anlaşıp karşılıklı her iki tarafın rızasına dayanan bir borçlanma ve bu borçlanma ile yapılan alış veriş yani ticaretin, Allah’ın katında RİBA olmadığı çok açıktır. Makaleme son vermeden önce, faizin haram olduğuna örnek gösterdikleri bir ayeti de hatırlatmak istiyorum. Bakara 279: EĞER BÖYLE YAPMAZSANIZ, ALLAH VE RESÛLÜYLE SAVAŞA GİRDİĞİNİZİ BİLİN. EĞER TÖVBE EDECEK OLURSANIZ, ANAPARALARINIZ SİZİNDİR. BÖYLECE SİZ NE BAŞKALARINA HAKSIZLIK ETMİŞ OLURSUNUZ, NE DE BAŞKALARI SİZE HAKSIZLIK ETMİŞ OLUR. (Diyanet meali) Allah Kur’an’da boşuna aklını kullan ve ayetler arasında bir bağlantı kurup düşün öyle iman et, sakın başkalarının sözlerinin sorgusuzca ardına düşme diye boşuna uyarmıyor. Bakın Allah ayetin sonunda ne diyor. Böylece siz ne başkalarına haksızlık etmiş olursunuz, nede başkaları size haksızlık etmiş olur diyor. Siz bundan ne anladınız? Örnekle açıklamak isterim. Günümüzde bir arkadaşınıza 500.000 TL borç verdiniz ve bir yıl sonra geri alacaksınız. Rabbimiz diyor ki, geri alırken enflasyon oranında geri al ki, ne sen kendine haksızlık etmiş ol, nede karşındaki kişiye haksızlık etmiş olmayasın. Demek ki bizler Allah’ın ayetleri üzerinde düşünüp aklımızı kullandığımızda, HİÇ KİMSE BİZLERİ ALLAH İLE ALDATAMIYORMUŞ. Dilerim Kur’an nuru ile nurlanan ve batılın hurafenin ataların inancının etkisinden kurtulup, Allah’ın vahyini anlayabilmek için çaba harcayan ve onu yaşayabilmek için çırpınan ALLAH’IN AZINLIK HALİS KULLARI ARASINDA OLURUZ. Saygılarımla Haluk GÜMÜŞTABAKBütün çocuk parklarına bunlardan koymalılar Bu hız treni, başlamak için kardiyo yapmanızı gerektiriyor.Real Madrid antrenmanıElizabeth Warren Dünyanın en zengin adamı, kendisine bir Kongre satın almak için yaklaşık 300 milyon dolar harcadı. Bu demokrasi değil; bu bir satın alma emri. 3 Kasım’da ona, hükümetin satılık olmadığını hatırlatın.Yani adam bu soruya öyle bir cevap veriyor ki soruyu soran arkasına bakmadan kaçıyor Bu Tommy. Tommy’nin, benim kime bağlı olduğumla ilgili bir sorusu vardı. Onun kime bağlı olduğunu öğrenmek için sonuna kadar dinleyin.YENİ TESLA ROADSTER'IN ARKASINDAKİ FİZİKEkim 2026 Tanıtımı • Konsept Sistemlerin Açıklaması Şema Üzerindeki EtiketlerCompressed air vessel: Sıkıştırılmış hava tankı Electric drive (motor + inverter): Elektrikli sürüş sistemi (motor + invertör) Battery (underfloor): Batarya (taban altı) Airflow over car (higher pressure): Araç üzerindeki hava akışı (daha yüksek basınç) Air nozzle: Hava nozulu / püskürtücü Compressed air exhaust (to rear): Sıkıştırılmış hava egzozu (arkaya doğru) Underfloor suction plenum and fans (remove air from underbody): Taban altı emiş haznesi ve fanlar (havayı araç altından tahliye eder) Low pressure (air removed): Düşük basınç (hava tahliye edildi) 1. ELEKTRİKLİ SÜRÜŞ SİSTEMİAkış: Batarya $\rightarrow$ İnvertör $\rightarrow$ Motor $\rightarrow$ Tekerlekler Formül: $P = \tau \omega$ Açıklama: Manyetik alanlar tork üretir. 2. FANLI YERÇEKİMİ / YERE BASMA KUVVETİ (DOWNFORCE)Higher pressure (above car): Yüksek basınç (aracın üstünde) Low pressure (below car): Düşük basınç (aracın altında) Downforce $D$: Yere basma kuvveti $D$ Formül: $D \approx \Delta p A$ Açıklama: Basınç farkı, düşük hızlarda bile aracı aşağı doğru bastırır. 3. DAHA FAZLA YOL TUTUŞU$N$ (normal force): $N$ (normal / dik kuvvet) $mg$ (weight): $mg$ (ağırlık) $D$ (downforce): $D$ (yere basma kuvveti) $F_{\text{tire}}$ (maximum traction): $F_{\text{tekerlek}}$ (maksimum tutunma kuvveti) Formüller: $$N \approx mg + D$$ $$F_{\text{tire}} \le \mu N$$ Açıklama: Ekstra dik kuvvet, lastiklerin uygulayabileceği maksimum kuvvet limitini artırır. 4. SOĞUK GAZ İTKİ SİSTEMİExpanding air (to rear): Genleşen hava (arkaya doğru) Thrust $F$ (to forward): İtki kuvveti $F$ (ileri doğru) Formül: $F \approx \dot{m} v_e + (p_e - p_a) A_e$ Açıklama: Depolanan sıkıştırılmış hava arkaya doğru genleşerek püskürtülür; araç ileri doğru itilir. 5. KALDIRMA VE YÖNLENDİRME — ROKET KONFİGÜRASYONU$T$ (thrust): $T$ (itki kuvveti) $mg$ (weight): $mg$ (ağırlık) Formüller: $$T_y > mg \rightarrow \text{yukarı doğru ivmelenme}$$ $$\mathbf{\tau} = \mathbf{r} \times \mathbf{F}$$ Açıklama: Merkez dışı itki kuvveti aracın dönme/yönelim hareketini kontrol eder. 6. AŞIRI İVMELENMEFormül: $ma = F_{\text{tire}} + F_{\text{thrust}} - F_{\text{resist}}$ Açıklama: 0-60 mph (0-96 km/s) 1.0 saniyede: Yaklaşık ortalama $2.7g$ ivmeye karşılık gelir. (Örnekleme amaçlı hesaplamadır, ölçülmüş test verisi değildir.) Alt Bilgi / Özet SatırıPerformans: Aerodinami + vakum emişi İtki: Arka iticileri ekler Roket: Havada kontrol / yönlendirme yeteneği eklerBölüm - 2, #Tesla HİNDİSTAN'da #TeslaRoadster elektrik tellerinden kurtuldu, ancak bu kez de Modi'nin "uzay teknolojisi" yollarına saplanıp kaldı.Brian Krassenstein SON DAKİKA: Meta, bugün ülke çapında düzenlenen protestolar sırasında NoKings adlı Instagram hesabını askıya aldı. Bir yorumunuz var mı, @Meta? Bana öyle geliyor ki, sizler Donald Trump'tan korkuyorsunuz.Abi buna çok gülünür ya.... :)Elon Musk, Tesla Roadster'ı adeta bilimkurgu filminden fırlamış bir şeye dönüştürdü. TERSİNE dönerek sürüş yapmak. Havada takla atmak. Dört tekerlek üzerine kusursuz bir şekilde iniş yapmak. Kanat yok. Roket yakıtı yok. Sadece akılalmaz bir mühendislik harikası. Bunun nasıl gerçekleştiğini gösteren bu 3D analiz, gerçekten baş döndürücü.Bu çok komik


Önemli Bilgiler
Bu siteyi kullanmaya başladığınız anda kuralları kabul ediyorsunuz Kullanım Koşulu.
Account
Navigation
Tarayıcı push bildirimlerini yapılandırın
Chrome (Android)
- Adres çubuğunun yanındaki kilit simgesine dokunun.
- İzinler → Bildirimler seçeneğine dokunun.
- Tercihinizi ayarlayın.
Chrome (Desktop)
- Adres çubuğundaki kilit simgesine tıklayın.
- Site ayarları seçeneğini seçin.
- Bildirimler seçeneğini bulun ve tercihinizi ayarlayın.
Safari (iOS 16.4+)
- Sitenin Ana Ekrana Ekle seçeneğiyle yüklendiğinden emin olun.
- Ayarlar Uygulaması → Bildirimler bölümünü açın.
- Uygulama adınızı bulun ve tercihinizi ayarlayın.
Safari (macOS)
- Safari → Tercihler bölümüne gidin.
- Web Siteleri sekmesine tıklayın.
- Kenar çubuğunda Bildirimler seçeneğini seçin.
- Bu web sitesini bulun ve tercihlerinizi ayarlayın.
Edge (Android)
- Adres çubuğunun yanındaki kilit simgesine dokunun.
- İzinler seçeneğine dokunun.
- Bildirimler seçeneğini bulun ve tercihinizi ayarlayın.
Edge (Desktop)
- Adres çubuğundaki kilit simgesine tıklayın.
- Bu site için izinler seçeneğine tıklayın.
- Bildirimler seçeneğini bulun ve tercihlerinizi ayarlayın.
Firefox (Android)
- Ayarlar → Site izinleri bölümüne gidin.
- Bildirimler seçeneğine dokunun.
- Listede bu siteyi bulun ve tercihinizi ayarlayın.
Firefox (Desktop)
- Firefox Ayarlarını açın.
- Bildirimler seçeneğini arayın.
- Listede bu siteyi bulun ve tercihlerinizi ayarlayın.